
Governo propõe adiar pagamento da CBS para fevereiro de 2027
Receita Federal anuncia proposta para flexibilizar o primeiro recolhimento do novo tributo e permitir ajustes posteriores, enquanto empresas cobram mais prazo para adaptação à reforma tributária.
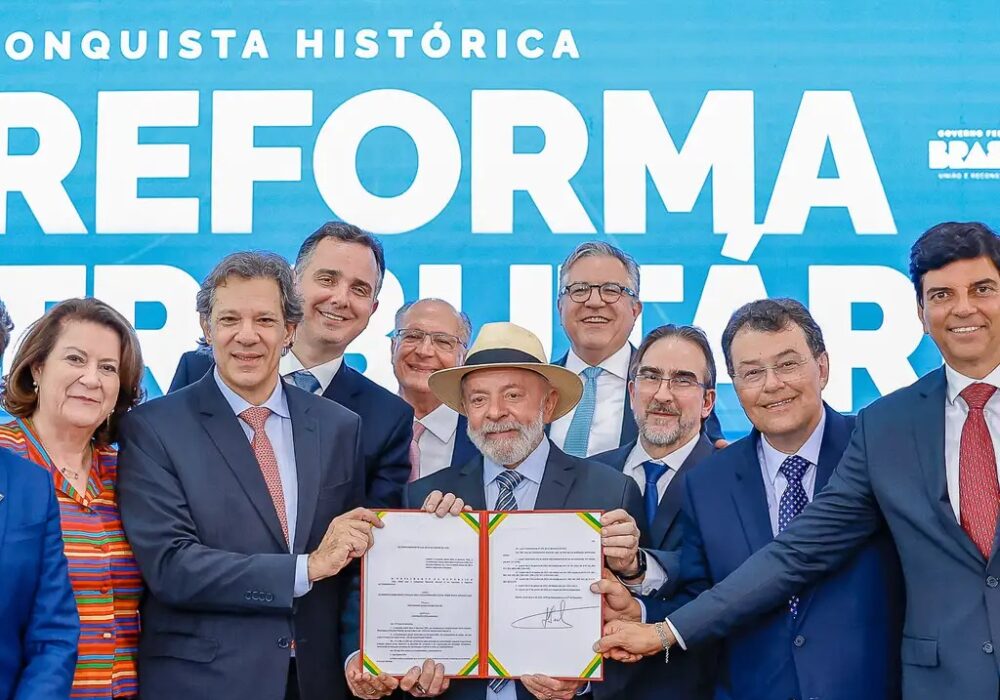
O governo federal pretende encaminhar ao Congresso Nacional uma proposta para flexibilizar o início da cobrança da Contribuição sobre Bens e Serviços (CBS), novo tributo federal criado pela reforma tributária. A medida permitirá que empresas realizem o primeiro recolhimento, em fevereiro de 2027, com base em uma estimativa dos créditos tributários e façam eventuais ajustes no mês seguinte, reduzindo o risco de dificuldades financeiras durante a transição.
O anúncio foi feito nesta quarta-feira (11) pelo secretário especial da Receita Federal, Robinson Barreirinhas, durante uma coletiva no Ministério da Fazenda, em Brasília. A iniciativa surge após entidades empresariais manifestarem preocupação com a capacidade de adaptação dos sistemas contábeis e fiscais às regras que entrarão em vigor em janeiro.
Apesar da flexibilização proposta, o governo do presidente Luiz Inácio Lula da Silva (PT) mantém o calendário de implantação da reforma tributária e rejeita a possibilidade de estender por mais um ano a cobrança do PIS e da Cofins.
A mudança anunciada ainda depende de aprovação do Congresso Nacional, por meio de um projeto de lei complementar que será encaminhado pelo Executivo.
A proposta não altera a data de entrada em vigor da CBS, prevista para 1º de janeiro de 2027. O objetivo é estabelecer uma regra temporária para facilitar o recolhimento do imposto e a utilização dos créditos tributários pelos contribuintes.
Pelo modelo apresentado pela Receita, as empresas poderão calcular em fevereiro o valor devido pelas operações realizadas em janeiro, considerando uma estimativa dos créditos gerados na aquisição de produtos e serviços utilizados em suas atividades.
O ajuste definitivo ocorrerá em março, quando será possível verificar quais tributos foram efetivamente recolhidos pelos fornecedores e corrigir eventuais diferenças.
A adesão ao mecanismo será opcional, permitindo que cada empresa avalie a alternativa mais adequada às suas operações.
A medida busca evitar que contribuintes tenham de recolher valores superiores aos efetivamente devidos por dificuldades na comprovação inicial dos créditos tributários.
A preocupação está relacionada a uma das principais características da reforma: a substituição do atual modelo de tributação por um sistema de imposto sobre valor agregado, no qual os valores pagos nas etapas anteriores da cadeia produtiva podem ser utilizados para reduzir o imposto devido nas operações seguintes.
Nesse sistema, uma empresa que compra insumos para fabricar ou comercializar um produto poderá aproveitar créditos tributários relacionados às aquisições, conforme as regras estabelecidas na legislação.
O mecanismo pretende impedir que um mesmo valor seja tributado repetidamente ao longo das diferentes etapas de produção e comercialização.
Entretanto, a nova sistemática prevê uma vinculação mais direta entre o aproveitamento dos créditos e o efetivo pagamento do imposto correspondente.
Essa exigência tem provocado dúvidas entre empresários e profissionais da contabilidade, especialmente diante da possibilidade de atrasos ou falhas no recolhimento realizado pelos fornecedores.
Para reduzir essas dificuldades, a Receita Federal desenvolveu o chamado Recolhimento pelo Adquirente (RAD), modalidade que permite à empresa compradora recolher diretamente o tributo associado a determinada operação.
Dessa forma, o adquirente poderá assegurar o pagamento do imposto e facilitar a utilização do crédito tributário correspondente.
A Receita também prepara a implementação gradual do split payment, sistema que permitirá separar automaticamente a parcela do imposto no momento da liquidação financeira das operações.
Como esse mecanismo ainda não estará plenamente disponível no início de 2027, o governo considera necessário oferecer uma alternativa durante o período de adaptação.
A proposta surge em meio às cobranças de entidades representativas do setor produtivo, que solicitaram ao Ministério da Fazenda a ampliação da fase de testes da reforma tributária.
As organizações defendem que 2027 seja utilizado para a estabilização dos sistemas eletrônicos, com a manutenção temporária das regras atuais de cobrança.
Entre os problemas apontados estão a necessidade de atualizar programas de gestão, adaptar procedimentos de emissão de notas fiscais, revisar cadastros e desenvolver mecanismos de apuração compatíveis com a nova legislação.
O Ministério da Fazenda reconhece a existência de dificuldades operacionais, mas considera que adiar integralmente a reforma poderia prolongar os problemas do sistema tributário atual.
Barreirinhas afirmou que o governo pretende manter o calendário e utilizar medidas de transição para reduzir o impacto das mudanças sobre empresas e contribuintes.
Outra iniciativa anunciada foi a criação de um programa de conformidade tributária voltado à orientação de quem enfrentar dificuldades justificadas na aplicação das novas regras.
Segundo o secretário, contribuintes que atuarem de boa-fé, sem ocultar informações ou utilizar mecanismos de fraude, poderão corrigir erros decorrentes de dúvidas fundamentadas sem a imposição automática de multas.
A Receita pretende diferenciar falhas operacionais ou de interpretação de condutas destinadas a reduzir indevidamente o pagamento de tributos.
A proteção, entretanto, não representa dispensa geral de impostos nem autorização para o descumprimento das obrigações fiscais. Os critérios específicos ainda deverão ser regulamentados.
O governo também anunciou um conjunto de providências para facilitar a preparação das empresas.
Entre elas estão a abertura de novos ambientes de testes, a atualização dos regulamentos da reforma e o desenvolvimento de ferramentas digitais para simplificar a apuração da CBS.
Uma das soluções previstas é o aprimoramento da chamada apuração assistida, sistema que reúne informações fiscais e apresenta ao contribuinte os valores de impostos devidos e os créditos disponíveis.
A ferramenta deverá permitir ajustes de maneira mais simples, inclusive por meio do envio de planilhas, reduzindo a necessidade de correções individuais em cada documento fiscal.
A Receita informou ainda que já disponibilizou interfaces digitais para consulta de débitos e créditos da CBS, permitindo a integração dos sistemas empresariais com sua plataforma de tributação.
Além disso, determinadas obrigações documentais aplicáveis a operações específicas terão sua exigência adiada para março de 2027. Receita Federal+2
A próxima etapa da reforma tributária também envolverá a definição da alíquota da CBS para 2027.
O Tribunal de Contas da União analisou os parâmetros utilizados no cálculo e encaminhou uma proposta de referência de 11,3%. A definição final ainda depende dos procedimentos legais previstos, incluindo a atuação do Senado Federal.
A CBS substituirá o PIS e a Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) assumirá gradualmente o lugar do ICMS e do ISS. A transição dos tributos estaduais e municipais ocorrerá entre 2029 e 2032, com a implementação integral do novo sistema prevista para 2033.
Com a proposta de flexibilização do recolhimento, o governo procura responder às preocupações das empresas sem alterar o início da reforma.
A decisão final, porém, dependerá do Congresso Nacional, que deverá avaliar as condições para permitir o recolhimento por estimativa e a compensação posterior dos créditos.
Para o setor produtivo, as definições serão importantes na preparação dos sistemas, na organização do fluxo de caixa e no planejamento das obrigações tributárias que passarão a valer em janeiro de 2027.
